Domain schoener-heizen.de kaufen?
Wir ziehen mit dem Projekt
schoener-heizen.de um.
Sind Sie am Kauf der Domain
schoener-heizen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schoener-heizen.de kaufen?
Wann entfällt Vorfälligkeitsentschädigung?
Die Vorfälligkeitsentschädigung entfällt in der Regel, wenn der Kreditnehmer das Darlehen aufgrund eines Verkaufs der Immobilie vorzeitig zurückzahlt. Auch bei einer Anschlussfinanzierung oder einer Umschuldung kann die Vorfälligkeitsentschädigung entfallen. Zudem gibt es gesetzliche Regelungen, die in bestimmten Fällen eine vorzeitige Rückzahlung ohne Zahlung einer Vorfälligkeitsentschädigung ermöglichen. Es ist daher wichtig, die genauen Vertragsbedingungen zu prüfen und gegebenenfalls mit der Bank zu verhandeln, um eine Vorfälligkeitsentschädigung zu vermeiden. In einigen Fällen kann es auch sinnvoll sein, einen Experten oder Anwalt hinzuzuziehen, um die Möglichkeiten zur Vermeidung der Vorfälligkeitsentschädigung zu prüfen. **
Wann entfällt die Vorfälligkeitsentschädigung?
Die Vorfälligkeitsentschädigung entfällt in der Regel, wenn der Kreditnehmer das Darlehen gemäß den vertraglich vereinbarten Bedingungen zurückzahlt. Dies bedeutet, dass die Vorfälligkeitsentschädigung entfällt, wenn der Kreditnehmer die Restschuld vor Ablauf der vereinbarten Laufzeit vollständig begleicht. In einigen Fällen kann die Vorfälligkeitsentschädigung jedoch auch entfallen, wenn der Kreditvertrag bestimmte Klauseln oder Bedingungen vorsieht, die eine vorzeitige Rückzahlung ohne zusätzliche Kosten ermöglichen. Es ist wichtig, die genauen Vertragsbedingungen zu prüfen, um festzustellen, ob und unter welchen Umständen die Vorfälligkeitsentschädigung entfällt. In jedem Fall empfiehlt es sich, vor einer vorzeitigen Rückzahlung mit der Bank oder dem Kreditinstitut zu sprechen, um mögliche Kosten und Bedingungen zu klären. **


Ähnliche Suchbegriffe für Vorfälligkeitsentschädigung
Top-Angebote
Produkte zum Begriff Vorfälligkeitsentschädigung:
-
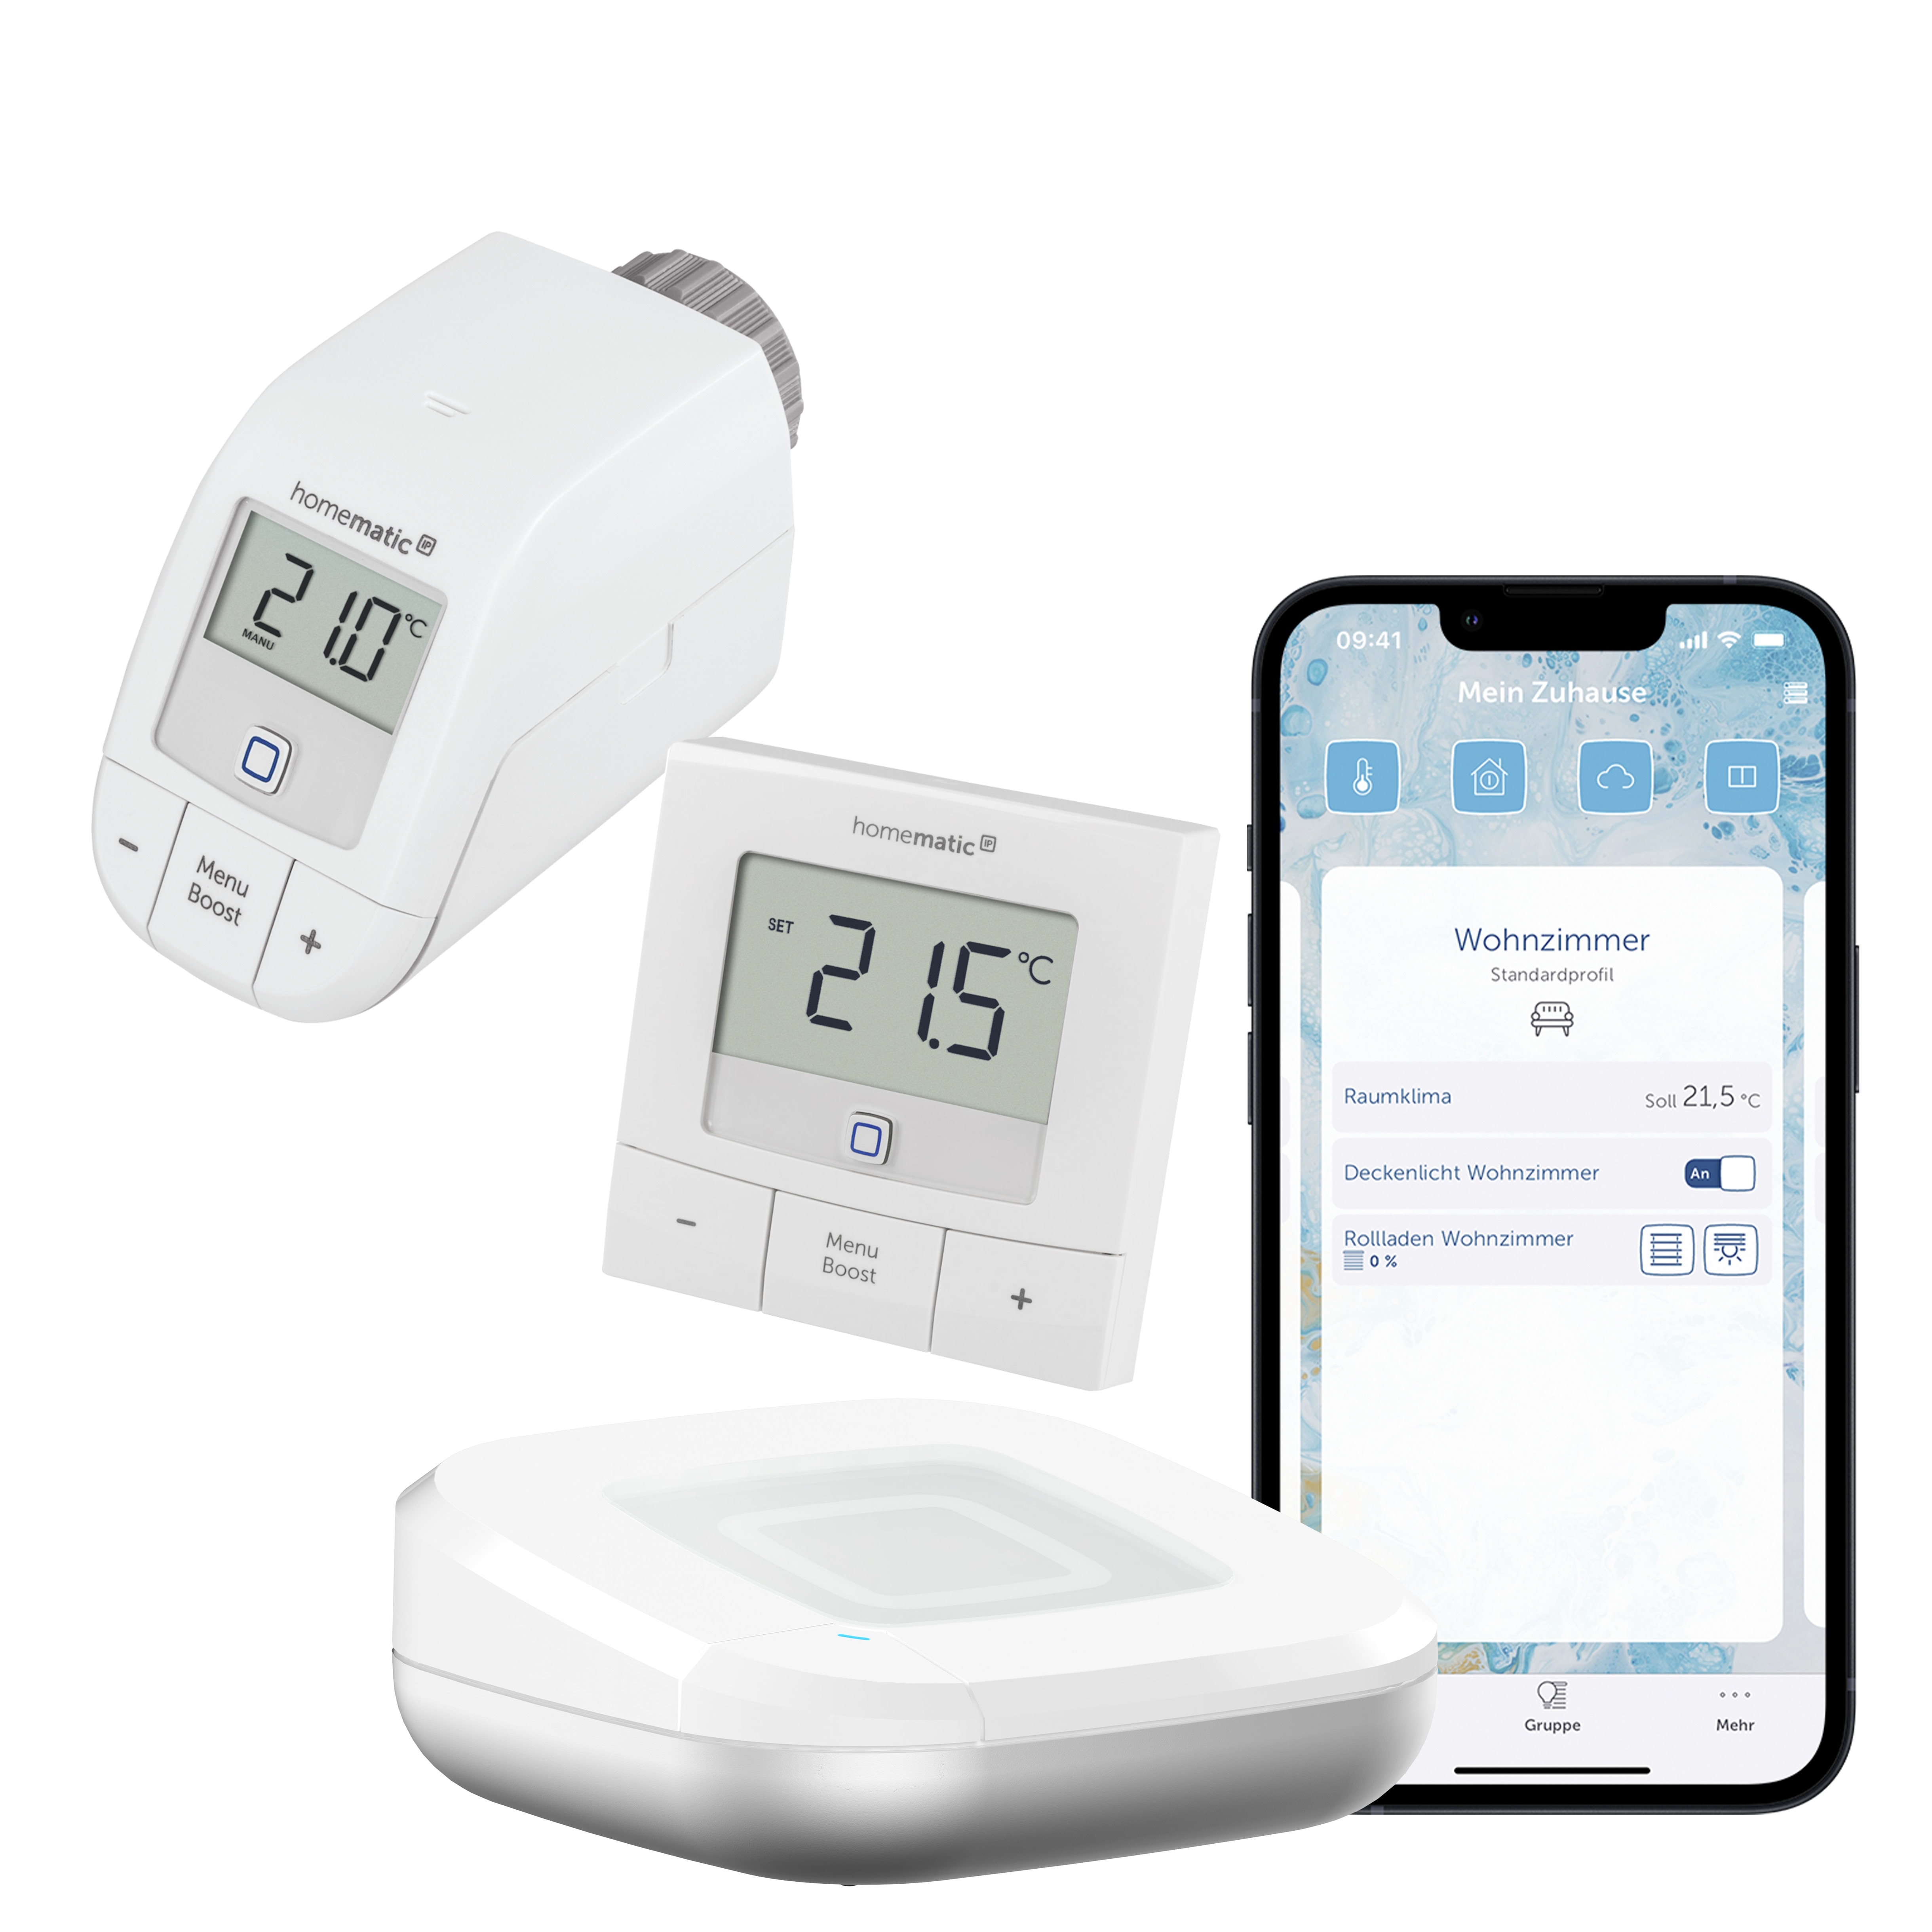
Homematic IP Starter Set Heizen Raumklima Basic inkl. Access Point 2 HmIP-HAP2 + Thermostat + WandthermostatIndividuelle Temperaturverläufe einfach per App erstellen / Automatische Absenken der Temperatur bei geöffneten Fenstern / Ortsunabhängige Steuerung der Temperatur über die kostenlose Homematic / Eco-Modus: energiesparender Betrieb mit reduzierter Raumtemperatur / Bediensperre: Schutz vor ungewollter Bedienung131,54 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Unterkunfts- und Heizkosten nach dem SGB IIUnterkunfts- und Heizkosten nach dem SGB II , Zahlreiche Änderungen im Sozial- und Mietrecht seit 2021 haben eine Überarbeitung des Handbuchs nötig gemacht. Berücksichtigt werden in der 8. Auflage: Das Bürgergeldgesetz Die Erreichbarkeitsverordnung Das Wohngeld-CO2-Bepreisungsentlastungsgesetz Das Wohngeld-Plus-Gesetz Das Mietspiegelreformgesetz Die Verordnung über den Inhalt und das Verfahren zur Erstellung und zur Anpassung von Mietspiegeln sowie zur Konkretisierung der Grundsätze für qualifizierte Mietspiegel Das Gesetz zur Gewährung eines einmaligen Heizkostenzuschusses aufgrund stark gestiegener Energiekosten Das Gesetz zur Änderung des Heizkostenzuschussgesetzes und des Elften Buches Sozialgesetzbuch Die Verordnung zur Anpassung der Stromgrundversorgungsverordnung und der Gasgrundversorgungsverordnung an unionsrechtliche Vorgaben Das Gesetz zur Einführung einer Strompreisbremse und zur Änderung weiterer energierechtlicher Bestimmungen Das Gesetz zur Einführung von Preisbremsen für leitungsgebundenes Erdgas und Wärme Das Gesetz über eine Soforthilfe für Letztverbraucher von leitungsgebundenem Erdgas und Kunden von Wärme Das Gesetz zur Änderung des Energiewirtschaftsrechts im Zusammenhang mit dem Klimaschutz-Sofortprogramm und zu Anpassungen im Recht der Endkundenbelieferung. Angesichts der Verknappung von Wohnraum in großen Städten und Ballungsgebieten werden die Probleme rund um die Bestimmung angemessener Mietpreise, Kündigungen, Mietschulden, Schutz vor der Räumungsvollstreckung und das Verhältnis des Sozialrechts zur ordnungsrechtlichen Unterbringung intensiv miet- und sozialrechtlich behandelt. Neu sind das Kapitel B zum Karenzschutz (Aussetzung der Angemessenheitsprüfung bis zu einem Jahr) und das Kapitel S zu den Auswirkungen der Energiehilfen 2022/2023 auf die Unterkunfts- und Heizkostenbedarfe.. Die Rechtsprechung der Zivil- und Sozialgerichte zu den komplizierten Fragen rund um das Wohnen und Heizen einschließlich wichtiger aktueller Entscheidungen des Bundesverfassungsgerichts zum Schutz gegen Räumung und in der Räumungsvollstreckung ist mit Stand September 2023 eingearbeitet. Bereits berücksichtigt ist die Diskussion um den Karenzschutz im Gesetzgebungsverfahren zum geplanten 'Gesetz zur Anpassung des Zwölften und des Vierzehnten Buches Sozialgesetzbuch und weiterer Gesetze'. , Warnleuchten > Zusatzbeleuchtung , Auflage: 9., unveränderte Auflage, Stand September 2023, Erscheinungsjahr: 20240123, Produktform: Kartoniert, Redaktion: Arbeitslosenprojekt TuWas (Hrsg., Edition: REV, Auflage: 24009, Auflage/Ausgabe: 9., unveränderte Auflage, Stand September 2023, Seitenzahl/Blattzahl: 656, Keyword: Bürgergeld; Mietrecht; Sozialgesetzbuch II, Fachschema: Arbeitsgesetz~Arbeitsrecht~Heizkosten~Kosten / Heizkosten~Sozialrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 157, Höhe: 33, Gewicht: 714, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,37,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eurotronic Comet Wifi, Heizkörperthermostat (intelligentes Heizen per WLAN, Heizkosten sparen)Das optimale Smart-Home Zubehör: Mit dem Funk-Thermostat steuern Sie die Raumtemperatur bequem über jedes 2,4 GHz WLAN-Netzwerk. Der Heizungsregler ist ohne zusätzliches Gateway in Ihr Smarthomeintegrierbar. Einfache Bedienung von unterwegs: Per App können Sie individuelle Heizprofile für bspw. Küche, Kinder-, Wohnzimmer und Bad erstellen und den intelligenten Temperaturregler von überall in Echtzeit bedienen. Bis zu 30% der Heizkosten sparen: Die Urlaubsfunktion und die Fenster-offen-Erkennung regulieren der Eurotronic Comet WiFi Energiesparregler bei Bedarf automatisch und macht es so besonders energieeffizient.Modernes Design: Der Heizungsregler kommt mit LED-Anzeige und Touch-Sensortasten am Gerät zur manuellen Steuerung. Das Thermostat passt auf fast alle Heizkörperventile und läuft besonders geräuscharm.46,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IOIO HT 2000 Elektronischer Heizkörperthermostat Thermostat spart bis 30% HeizkostenDas Heizkörperthermostat IOIO HT 2000/23 ist ein äußerst kompakter Energiespar-Regler, der zahlreiche Vorteile bietet. Hier sind einige der wichtigsten Punkte: Das Thermostat kann bis zu 30% der Heizkosten sparen, was zu erheblichen Einsparungen führen k24,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Ist eine Vorfälligkeitsentschädigung rechtens?
Eine Vorfälligkeitsentschädigung ist in der Regel rechtens, wenn sie vertraglich vereinbart wurde. Sie dient dazu, den Kreditgeber vor finanziellen Verlusten zu schützen, die durch eine vorzeitige Rückzahlung des Darlehens entstehen können. Die Höhe der Vorfälligkeitsentschädigung ist gesetzlich begrenzt und muss transparent im Kreditvertrag festgehalten sein. Es ist wichtig, die Vertragsbedingungen genau zu prüfen und gegebenenfalls rechtlichen Rat einzuholen, um sicherzustellen, dass die Vorfälligkeitsentschädigung rechtmäßig ist. **
-
Wer zahlt Vorfälligkeitsentschädigung bei Scheidung?
In der Regel wird die Vorfälligkeitsentschädigung bei einer Scheidung von beiden Ehepartnern gemeinsam getragen. Dies bedeutet, dass die Kosten für die vorzeitige Rückzahlung eines Kredits auf beide Partner aufgeteilt werden. Es kann jedoch auch vorkommen, dass im Rahmen einer Scheidungsvereinbarung festgelegt wird, wer die Vorfälligkeitsentschädigung übernimmt. Es ist wichtig, dass diese Vereinbarung schriftlich festgehalten wird, um Missverständnisse zu vermeiden. Im Falle einer Scheidung ist es ratsam, sich rechtzeitig über die finanziellen Konsequenzen einer vorzeitigen Kreditrückzahlung zu informieren und gegebenenfalls rechtlichen Rat einzuholen. **
-
Wie berechnet man die Vorfälligkeitsentschädigung?
Die Vorfälligkeitsentschädigung wird in der Regel von der Bank berechnet, bei der man den Kredit aufgenommen hat. Sie dient dazu, den entgangenen Zinsgewinn der Bank zu kompensieren, wenn ein Kredit vorzeitig zurückgezahlt wird. Die genaue Berechnung erfolgt anhand verschiedener Faktoren wie Restschuld, Restlaufzeit, Zinssatz und dem aktuellen Marktzins. Es gibt verschiedene Methoden zur Berechnung der Vorfälligkeitsentschädigung, wie die Vorfälligkeitsentschädigung nach der Vorfälligkeitsentschädigungsformel oder die Berechnung nach dem Zeitwert des Geldes. Es empfiehlt sich, vor einer vorzeitigen Kreditrückzahlung mit der Bank zu sprechen und sich die genaue Berechnung der Vorfälligkeitsentschädigung erklären zu lassen. **
-
Wann rechnet sich eine Vorfälligkeitsentschädigung?
Wann rechnet sich eine Vorfälligkeitsentschädigung? Eine Vorfälligkeitsentschädigung kann sich lohnen, wenn die Zinsen seit dem Abschluss des Darlehens deutlich gesunken sind und man durch eine Umschuldung zu einem günstigeren Zinssatz Geld sparen kann. Auch wenn man durch die vorzeitige Tilgung des Darlehens insgesamt weniger Zinsen zahlen würde, kann sich eine Vorfälligkeitsentschädigung lohnen. Es ist wichtig, die genauen Konditionen des Darlehensvertrags zu prüfen und gegebenenfalls mit einem Finanzexperten zu sprechen, um abzuwägen, ob sich die Vorfälligkeitsentschädigung langfristig rechnet. Letztendlich hängt es von der individuellen Situation und den Einsparungsmöglichkeiten ab, ob sich eine Vorfälligkeitsentschädigung lohnt. **
Wie hoch sind die Vorfälligkeitsentschädigung?
Die Höhe der Vorfälligkeitsentschädigung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Restlaufzeit des Darlehens, dem aktuellen Zinssatz, dem Darlehensbetrag und den Bedingungen im Darlehensvertrag. In der Regel berechnet sich die Vorfälligkeitsentschädigung aus dem entgangenen Zinsgewinn der Bank. Es kann auch sein, dass eine pauschale Entschädigungssumme im Vertrag festgelegt ist. Um die genaue Höhe der Vorfälligkeitsentschädigung zu erfahren, solltest du dich direkt mit deiner Bank in Verbindung setzen und eine Berechnung anfordern. Es ist wichtig, sich vor einer vorzeitigen Kündigung des Darlehens über die möglichen Kosten im Klaren zu sein. **
Wie berechnen Banken die Vorfälligkeitsentschädigung?
Banken berechnen die Vorfälligkeitsentschädigung in der Regel anhand des Restbetrags des Darlehens, des aktuellen Zinssatzes, der Restlaufzeit des Darlehens sowie des Referenzzinssatzes. Sie berücksichtigen auch mögliche Zinsverluste, die der Bank durch die vorzeitige Rückzahlung entstehen. Die genaue Berechnung kann je nach Vertrag und Bank variieren, daher ist es ratsam, sich vor einer vorzeitigen Rückzahlung mit der Bank in Verbindung zu setzen, um die genauen Kosten zu ermitteln. Oftmals wird auch eine pauschale Vorfälligkeitsentschädigung vereinbart, die unabhhängig von der tatsächlichen Restlaufzeit des Darlehens ist. **
Top-Angebote
Produkte zum Begriff Vorfälligkeitsentschädigung:
-
Vorfälligkeitsentschädigung bei vorzeitiger Kreditrückzahlung, Taschenbuch von Anne Urbanczyk, Diplom.de, 978-3-8386-0595-1Vorfälligkeitsentschädigung Bei Vorzeitiger Kreditrückzahlung, Taschenbuch Von Anne Urbanczyk, Diplom.de, 978-3-8386-0595-1, Seitenanzahl: 7638,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
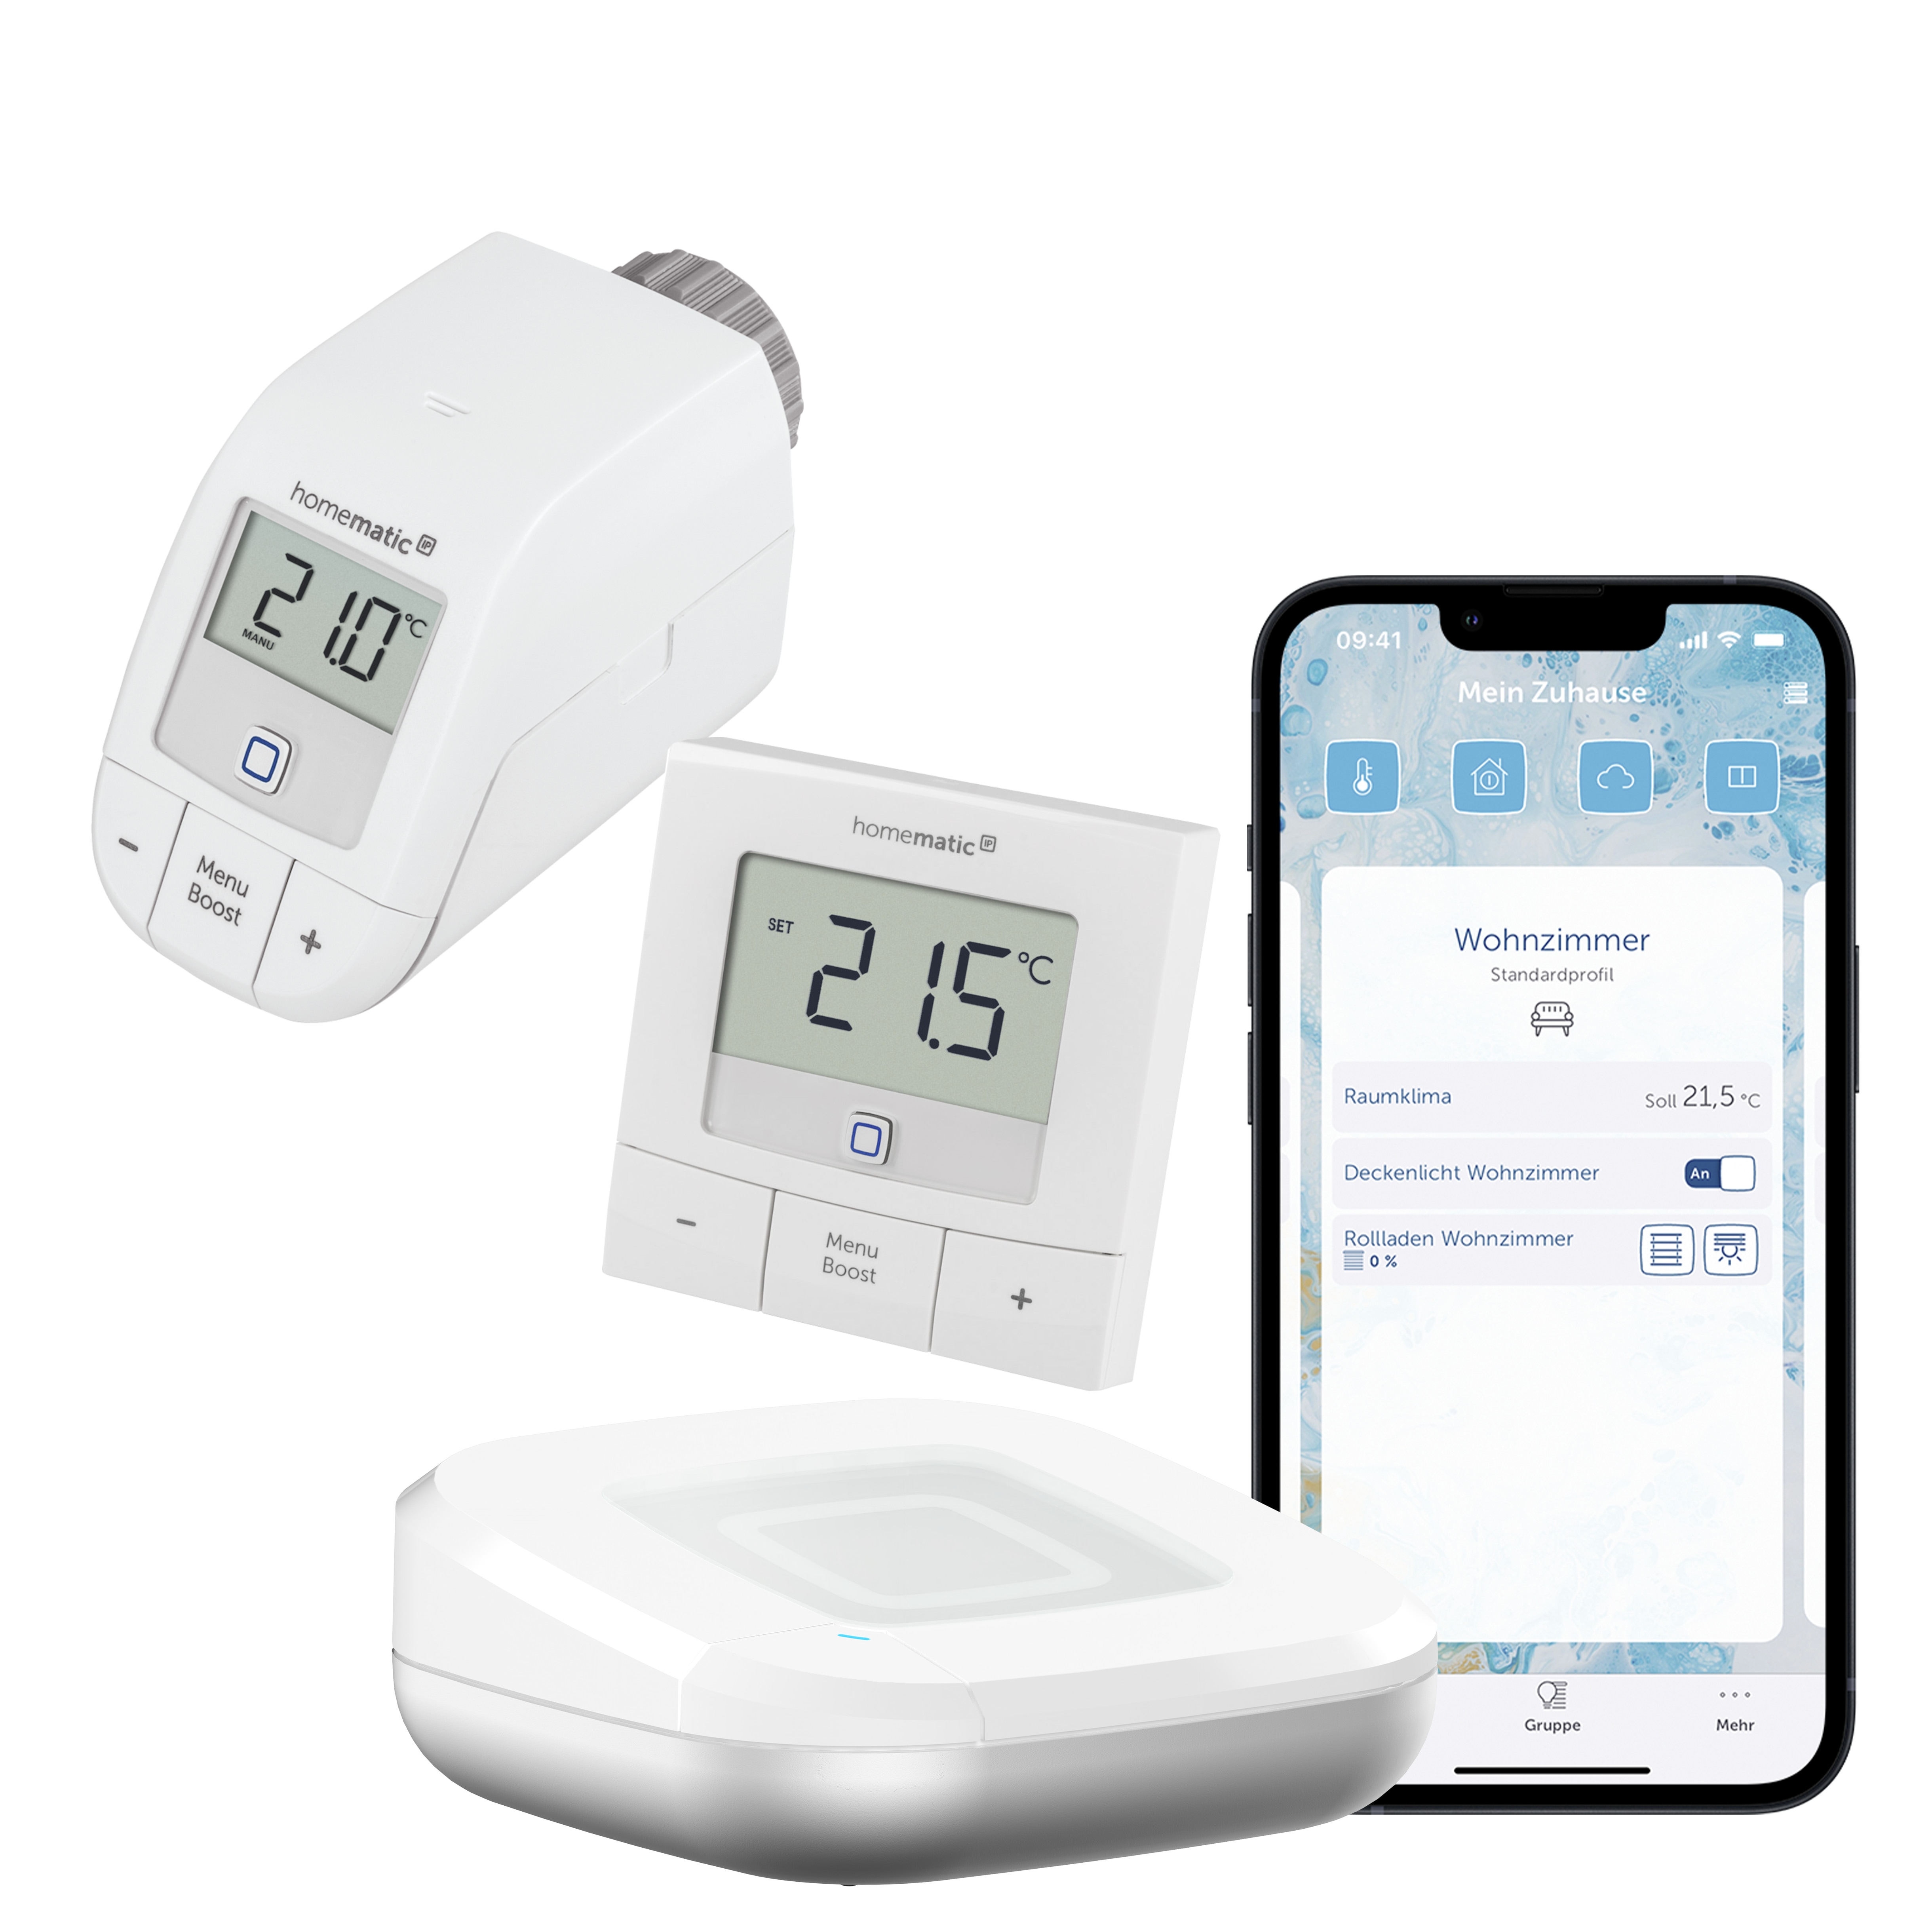
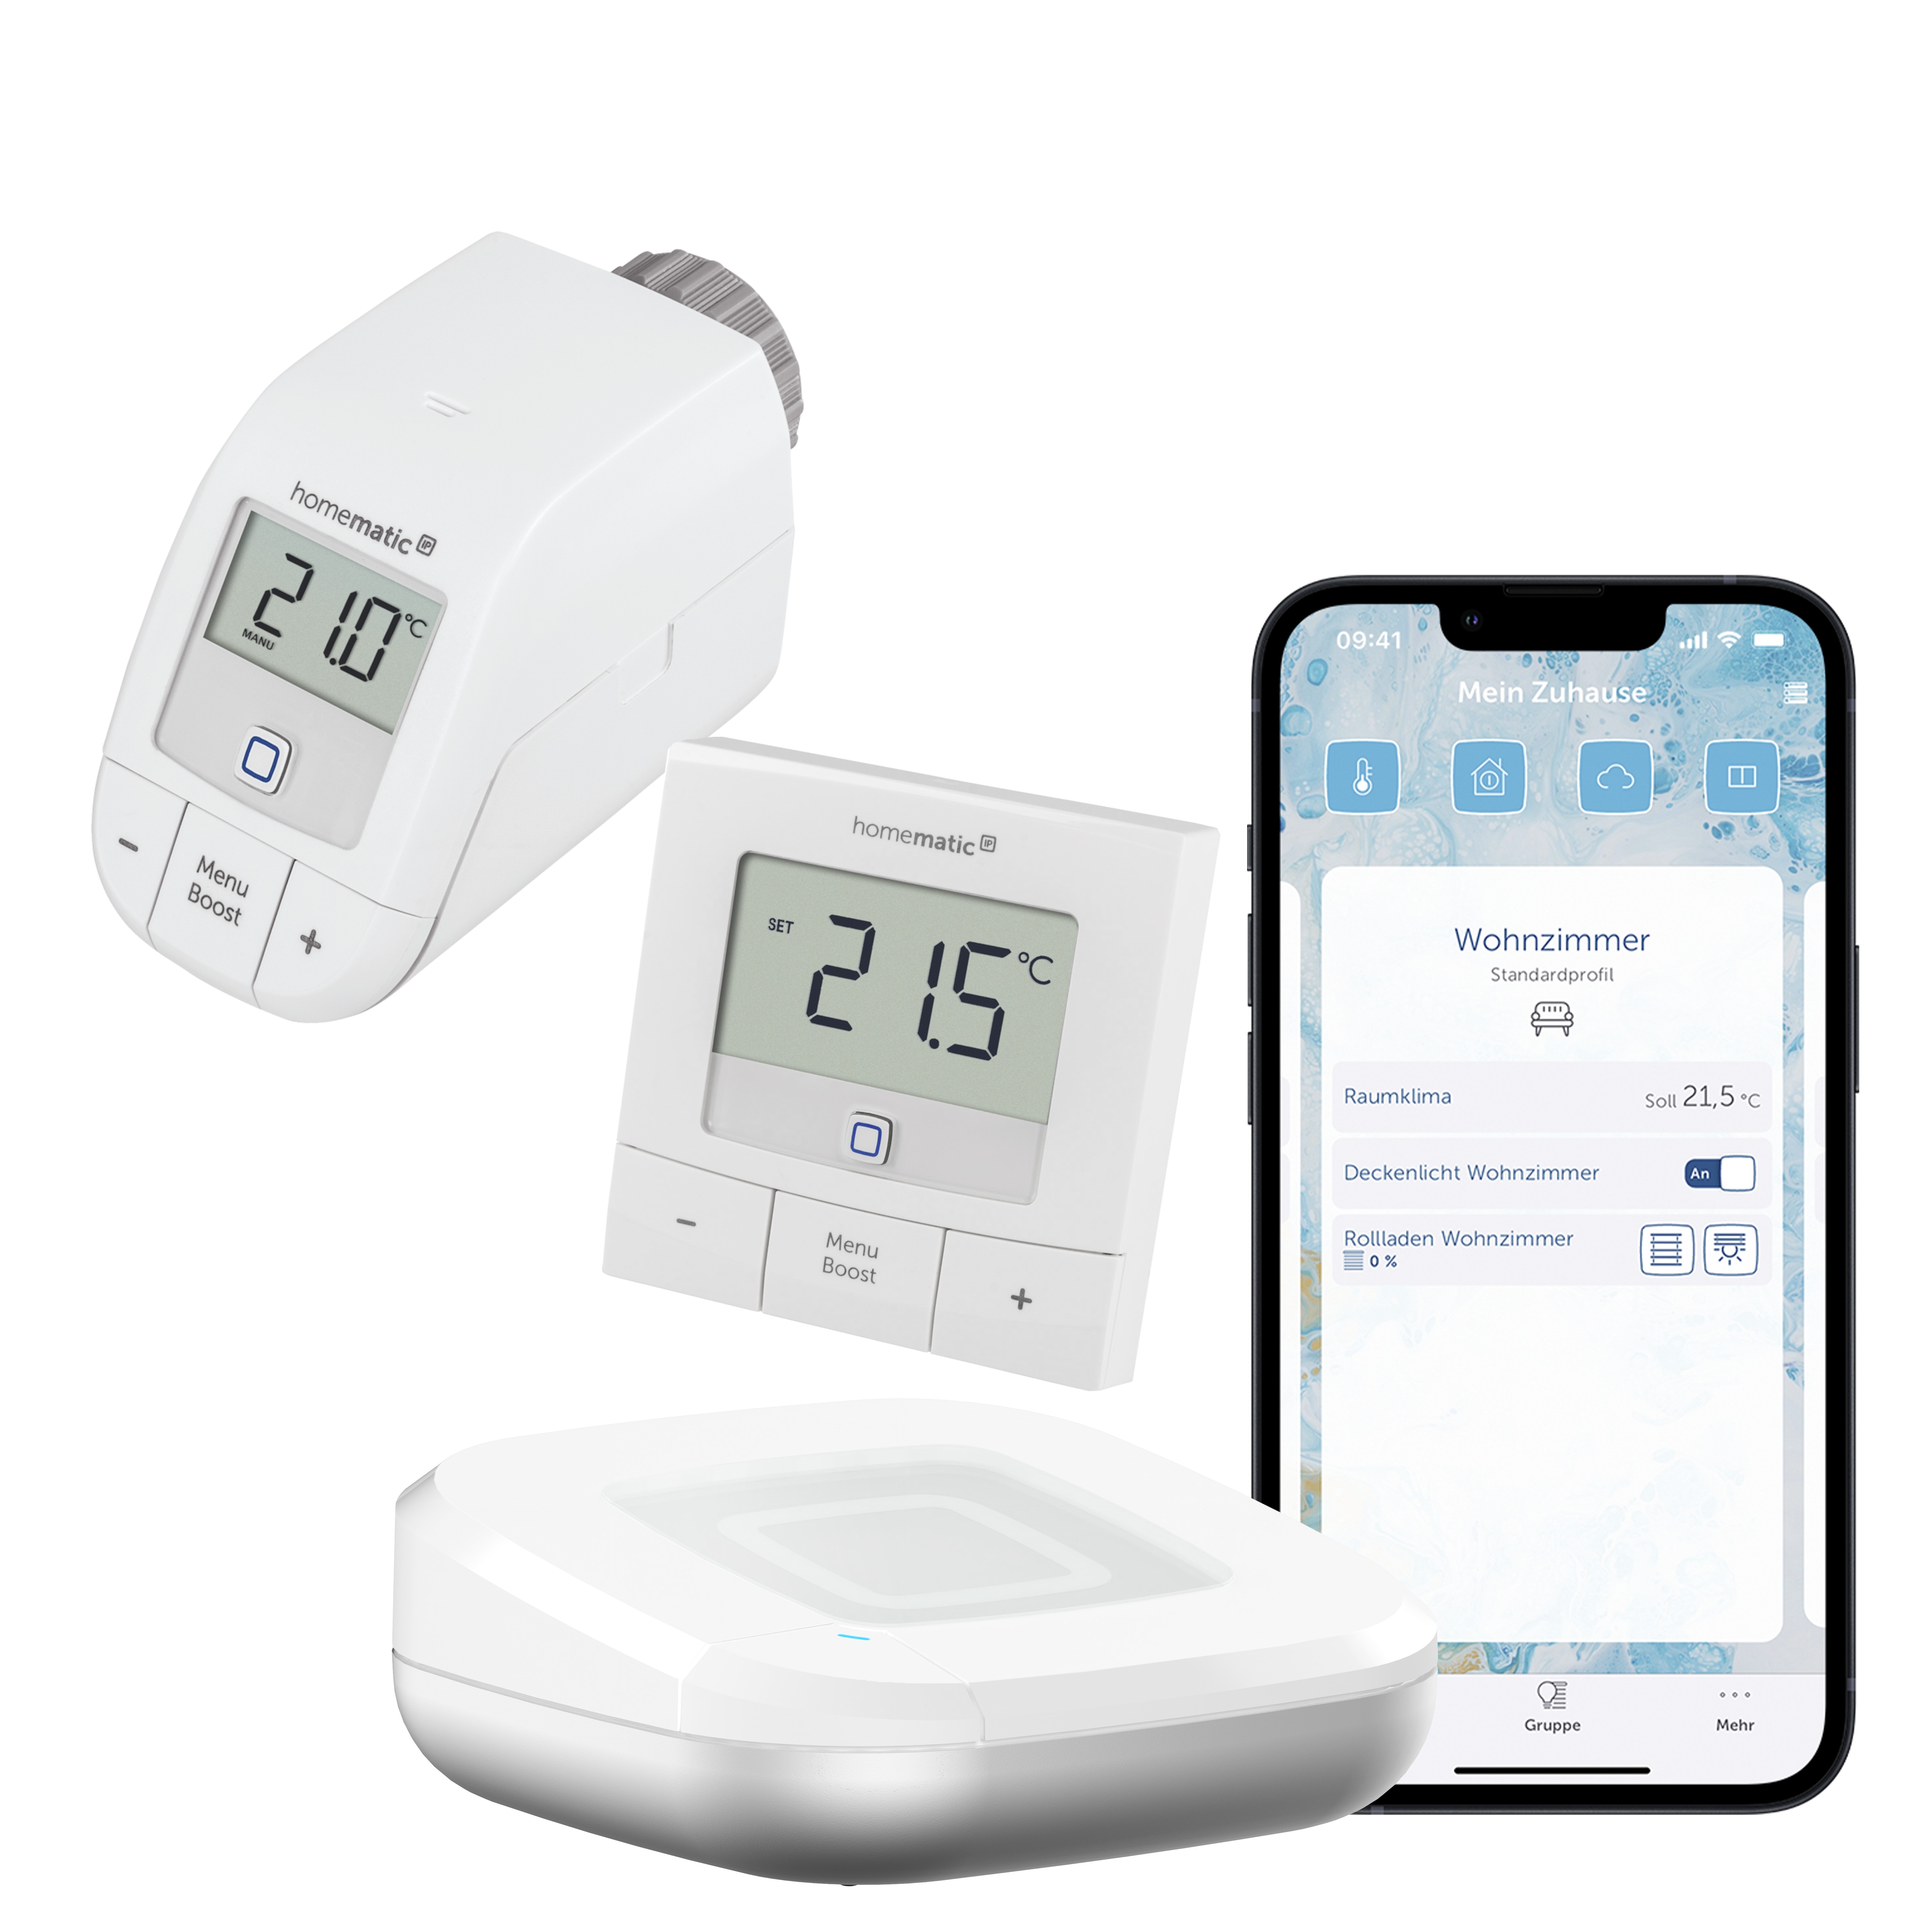
Homematic IP Starter Set Heizen Raumklima Basic inkl. Access Point 2 HmIP-HAP2 + Thermostat + WandthermostatIndividuelle Temperaturverläufe einfach per App erstellen / Automatische Absenken der Temperatur bei geöffneten Fenstern / Ortsunabhängige Steuerung der Temperatur über die kostenlose Homematic / Eco-Modus: energiesparender Betrieb mit reduzierter Raumtemperatur / Bediensperre: Schutz vor ungewollter Bedienung131,54 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Unterkunfts- und Heizkosten nach dem SGB IIUnterkunfts- und Heizkosten nach dem SGB II , Zahlreiche Änderungen im Sozial- und Mietrecht seit 2021 haben eine Überarbeitung des Handbuchs nötig gemacht. Berücksichtigt werden in der 8. Auflage: Das Bürgergeldgesetz Die Erreichbarkeitsverordnung Das Wohngeld-CO2-Bepreisungsentlastungsgesetz Das Wohngeld-Plus-Gesetz Das Mietspiegelreformgesetz Die Verordnung über den Inhalt und das Verfahren zur Erstellung und zur Anpassung von Mietspiegeln sowie zur Konkretisierung der Grundsätze für qualifizierte Mietspiegel Das Gesetz zur Gewährung eines einmaligen Heizkostenzuschusses aufgrund stark gestiegener Energiekosten Das Gesetz zur Änderung des Heizkostenzuschussgesetzes und des Elften Buches Sozialgesetzbuch Die Verordnung zur Anpassung der Stromgrundversorgungsverordnung und der Gasgrundversorgungsverordnung an unionsrechtliche Vorgaben Das Gesetz zur Einführung einer Strompreisbremse und zur Änderung weiterer energierechtlicher Bestimmungen Das Gesetz zur Einführung von Preisbremsen für leitungsgebundenes Erdgas und Wärme Das Gesetz über eine Soforthilfe für Letztverbraucher von leitungsgebundenem Erdgas und Kunden von Wärme Das Gesetz zur Änderung des Energiewirtschaftsrechts im Zusammenhang mit dem Klimaschutz-Sofortprogramm und zu Anpassungen im Recht der Endkundenbelieferung. Angesichts der Verknappung von Wohnraum in großen Städten und Ballungsgebieten werden die Probleme rund um die Bestimmung angemessener Mietpreise, Kündigungen, Mietschulden, Schutz vor der Räumungsvollstreckung und das Verhältnis des Sozialrechts zur ordnungsrechtlichen Unterbringung intensiv miet- und sozialrechtlich behandelt. Neu sind das Kapitel B zum Karenzschutz (Aussetzung der Angemessenheitsprüfung bis zu einem Jahr) und das Kapitel S zu den Auswirkungen der Energiehilfen 2022/2023 auf die Unterkunfts- und Heizkostenbedarfe.. Die Rechtsprechung der Zivil- und Sozialgerichte zu den komplizierten Fragen rund um das Wohnen und Heizen einschließlich wichtiger aktueller Entscheidungen des Bundesverfassungsgerichts zum Schutz gegen Räumung und in der Räumungsvollstreckung ist mit Stand September 2023 eingearbeitet. Bereits berücksichtigt ist die Diskussion um den Karenzschutz im Gesetzgebungsverfahren zum geplanten 'Gesetz zur Anpassung des Zwölften und des Vierzehnten Buches Sozialgesetzbuch und weiterer Gesetze'. , Warnleuchten > Zusatzbeleuchtung , Auflage: 9., unveränderte Auflage, Stand September 2023, Erscheinungsjahr: 20240123, Produktform: Kartoniert, Redaktion: Arbeitslosenprojekt TuWas (Hrsg., Edition: REV, Auflage: 24009, Auflage/Ausgabe: 9., unveränderte Auflage, Stand September 2023, Seitenzahl/Blattzahl: 656, Keyword: Bürgergeld; Mietrecht; Sozialgesetzbuch II, Fachschema: Arbeitsgesetz~Arbeitsrecht~Heizkosten~Kosten / Heizkosten~Sozialrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 157, Höhe: 33, Gewicht: 714, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,37,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entfällt Vorfälligkeitsentschädigung?
Die Vorfälligkeitsentschädigung entfällt in der Regel, wenn der Kreditnehmer das Darlehen aufgrund eines Verkaufs der Immobilie vorzeitig zurückzahlt. Auch bei einer Anschlussfinanzierung oder einer Umschuldung kann die Vorfälligkeitsentschädigung entfallen. Zudem gibt es gesetzliche Regelungen, die in bestimmten Fällen eine vorzeitige Rückzahlung ohne Zahlung einer Vorfälligkeitsentschädigung ermöglichen. Es ist daher wichtig, die genauen Vertragsbedingungen zu prüfen und gegebenenfalls mit der Bank zu verhandeln, um eine Vorfälligkeitsentschädigung zu vermeiden. In einigen Fällen kann es auch sinnvoll sein, einen Experten oder Anwalt hinzuzuziehen, um die Möglichkeiten zur Vermeidung der Vorfälligkeitsentschädigung zu prüfen. **
-
Wann entfällt die Vorfälligkeitsentschädigung?
Die Vorfälligkeitsentschädigung entfällt in der Regel, wenn der Kreditnehmer das Darlehen gemäß den vertraglich vereinbarten Bedingungen zurückzahlt. Dies bedeutet, dass die Vorfälligkeitsentschädigung entfällt, wenn der Kreditnehmer die Restschuld vor Ablauf der vereinbarten Laufzeit vollständig begleicht. In einigen Fällen kann die Vorfälligkeitsentschädigung jedoch auch entfallen, wenn der Kreditvertrag bestimmte Klauseln oder Bedingungen vorsieht, die eine vorzeitige Rückzahlung ohne zusätzliche Kosten ermöglichen. Es ist wichtig, die genauen Vertragsbedingungen zu prüfen, um festzustellen, ob und unter welchen Umständen die Vorfälligkeitsentschädigung entfällt. In jedem Fall empfiehlt es sich, vor einer vorzeitigen Rückzahlung mit der Bank oder dem Kreditinstitut zu sprechen, um mögliche Kosten und Bedingungen zu klären. **
-
Ist eine Vorfälligkeitsentschädigung rechtens?
Eine Vorfälligkeitsentschädigung ist in der Regel rechtens, wenn sie vertraglich vereinbart wurde. Sie dient dazu, den Kreditgeber vor finanziellen Verlusten zu schützen, die durch eine vorzeitige Rückzahlung des Darlehens entstehen können. Die Höhe der Vorfälligkeitsentschädigung ist gesetzlich begrenzt und muss transparent im Kreditvertrag festgehalten sein. Es ist wichtig, die Vertragsbedingungen genau zu prüfen und gegebenenfalls rechtlichen Rat einzuholen, um sicherzustellen, dass die Vorfälligkeitsentschädigung rechtmäßig ist. **
-
Wer zahlt Vorfälligkeitsentschädigung bei Scheidung?
In der Regel wird die Vorfälligkeitsentschädigung bei einer Scheidung von beiden Ehepartnern gemeinsam getragen. Dies bedeutet, dass die Kosten für die vorzeitige Rückzahlung eines Kredits auf beide Partner aufgeteilt werden. Es kann jedoch auch vorkommen, dass im Rahmen einer Scheidungsvereinbarung festgelegt wird, wer die Vorfälligkeitsentschädigung übernimmt. Es ist wichtig, dass diese Vereinbarung schriftlich festgehalten wird, um Missverständnisse zu vermeiden. Im Falle einer Scheidung ist es ratsam, sich rechtzeitig über die finanziellen Konsequenzen einer vorzeitigen Kreditrückzahlung zu informieren und gegebenenfalls rechtlichen Rat einzuholen. **
Ähnliche Suchbegriffe für Vorfälligkeitsentschädigung
-
Eurotronic Comet Wifi, Heizkörperthermostat (intelligentes Heizen per WLAN, Heizkosten sparen)Das optimale Smart-Home Zubehör: Mit dem Funk-Thermostat steuern Sie die Raumtemperatur bequem über jedes 2,4 GHz WLAN-Netzwerk. Der Heizungsregler ist ohne zusätzliches Gateway in Ihr Smarthomeintegrierbar. Einfache Bedienung von unterwegs: Per App können Sie individuelle Heizprofile für bspw. Küche, Kinder-, Wohnzimmer und Bad erstellen und den intelligenten Temperaturregler von überall in Echtzeit bedienen. Bis zu 30% der Heizkosten sparen: Die Urlaubsfunktion und die Fenster-offen-Erkennung regulieren der Eurotronic Comet WiFi Energiesparregler bei Bedarf automatisch und macht es so besonders energieeffizient.Modernes Design: Der Heizungsregler kommt mit LED-Anzeige und Touch-Sensortasten am Gerät zur manuellen Steuerung. Das Thermostat passt auf fast alle Heizkörperventile und läuft besonders geräuscharm.46,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IOIO HT 2000 Elektronischer Heizkörperthermostat Thermostat spart bis 30% HeizkostenDas Heizkörperthermostat IOIO HT 2000/23 ist ein äußerst kompakter Energiespar-Regler, der zahlreiche Vorteile bietet. Hier sind einige der wichtigsten Punkte: Das Thermostat kann bis zu 30% der Heizkosten sparen, was zu erheblichen Einsparungen führen k24,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Homematic IP Starter Set Heizen Raumklima Basic inkl. Access Point 2 HmIP-HAP2 + Thermostat + WandthermostatIndividuelle Temperaturverläufe einfach per App erstellen / Automatische Absenken der Temperatur bei geöffneten Fenstern / Ortsunabhängige Steuerung der Temperatur über die kostenlose Homematic / Eco-Modus: energiesparender Betrieb mit reduzierter Raumtemperatur / Bediensperre: Schutz vor ungewollter Bedienung131,42 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter
-
Homematic IP Starter Set Heizen Raumklima Basic inkl. Access Point 2Individuelle Temperaturverläufe einfach per App erstellen / Automatische Absenken der Temperatur bei geöffneten Fenstern / Ortsunabhängige Steuerung der Temperatur über die kostenlose Homematic / Eco-Modus: energiesparender Betrieb mit reduzierter Raumtemperatur / Bediensperre: Schutz vor ungewollter Bedienung131,54 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Vorfälligkeitsentschädigung?
Die Vorfälligkeitsentschädigung wird in der Regel von der Bank berechnet, bei der man den Kredit aufgenommen hat. Sie dient dazu, den entgangenen Zinsgewinn der Bank zu kompensieren, wenn ein Kredit vorzeitig zurückgezahlt wird. Die genaue Berechnung erfolgt anhand verschiedener Faktoren wie Restschuld, Restlaufzeit, Zinssatz und dem aktuellen Marktzins. Es gibt verschiedene Methoden zur Berechnung der Vorfälligkeitsentschädigung, wie die Vorfälligkeitsentschädigung nach der Vorfälligkeitsentschädigungsformel oder die Berechnung nach dem Zeitwert des Geldes. Es empfiehlt sich, vor einer vorzeitigen Kreditrückzahlung mit der Bank zu sprechen und sich die genaue Berechnung der Vorfälligkeitsentschädigung erklären zu lassen. **
-
Wann rechnet sich eine Vorfälligkeitsentschädigung?
Wann rechnet sich eine Vorfälligkeitsentschädigung? Eine Vorfälligkeitsentschädigung kann sich lohnen, wenn die Zinsen seit dem Abschluss des Darlehens deutlich gesunken sind und man durch eine Umschuldung zu einem günstigeren Zinssatz Geld sparen kann. Auch wenn man durch die vorzeitige Tilgung des Darlehens insgesamt weniger Zinsen zahlen würde, kann sich eine Vorfälligkeitsentschädigung lohnen. Es ist wichtig, die genauen Konditionen des Darlehensvertrags zu prüfen und gegebenenfalls mit einem Finanzexperten zu sprechen, um abzuwägen, ob sich die Vorfälligkeitsentschädigung langfristig rechnet. Letztendlich hängt es von der individuellen Situation und den Einsparungsmöglichkeiten ab, ob sich eine Vorfälligkeitsentschädigung lohnt. **
-
Wie hoch sind die Vorfälligkeitsentschädigung?
Die Höhe der Vorfälligkeitsentschädigung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Restlaufzeit des Darlehens, dem aktuellen Zinssatz, dem Darlehensbetrag und den Bedingungen im Darlehensvertrag. In der Regel berechnet sich die Vorfälligkeitsentschädigung aus dem entgangenen Zinsgewinn der Bank. Es kann auch sein, dass eine pauschale Entschädigungssumme im Vertrag festgelegt ist. Um die genaue Höhe der Vorfälligkeitsentschädigung zu erfahren, solltest du dich direkt mit deiner Bank in Verbindung setzen und eine Berechnung anfordern. Es ist wichtig, sich vor einer vorzeitigen Kündigung des Darlehens über die möglichen Kosten im Klaren zu sein. **
-
Wie berechnen Banken die Vorfälligkeitsentschädigung?
Banken berechnen die Vorfälligkeitsentschädigung in der Regel anhand des Restbetrags des Darlehens, des aktuellen Zinssatzes, der Restlaufzeit des Darlehens sowie des Referenzzinssatzes. Sie berücksichtigen auch mögliche Zinsverluste, die der Bank durch die vorzeitige Rückzahlung entstehen. Die genaue Berechnung kann je nach Vertrag und Bank variieren, daher ist es ratsam, sich vor einer vorzeitigen Rückzahlung mit der Bank in Verbindung zu setzen, um die genauen Kosten zu ermitteln. Oftmals wird auch eine pauschale Vorfälligkeitsentschädigung vereinbart, die unabhhängig von der tatsächlichen Restlaufzeit des Darlehens ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.